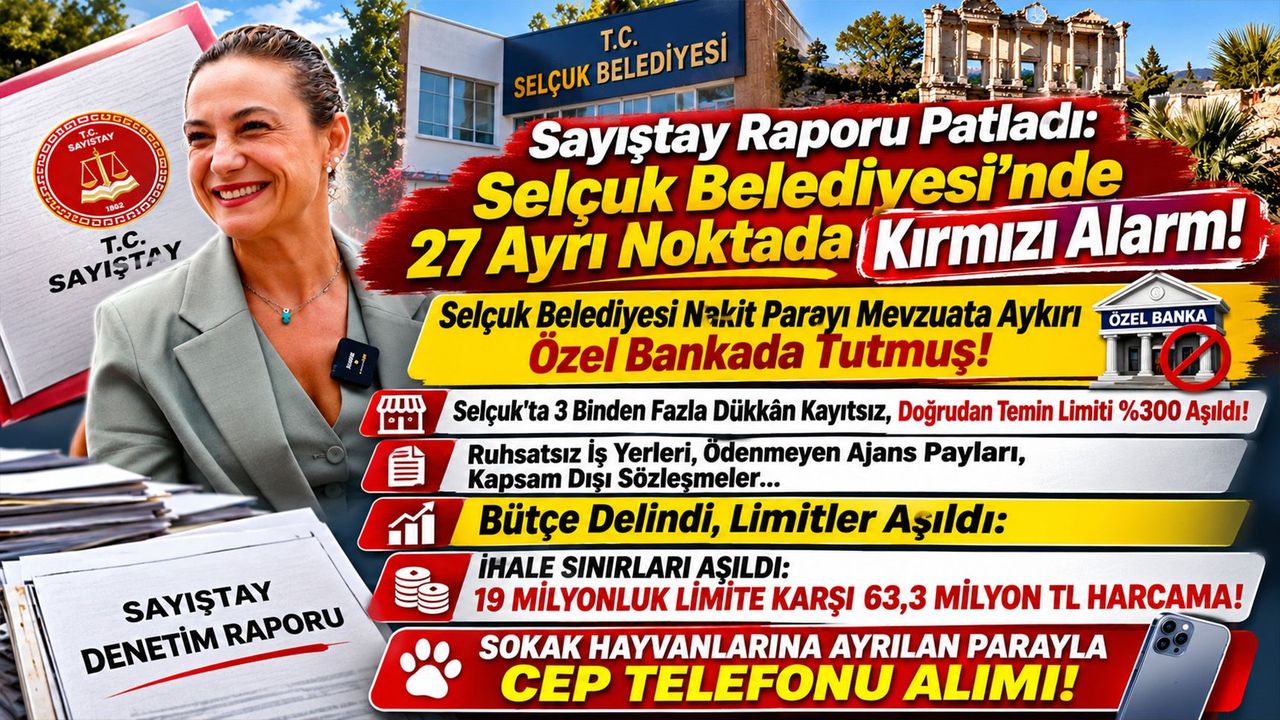

Sayıştay Başkanlığı tarafından hazırlanan Selçuk Belediyesi 2025 Yılı Düzenlilik Denetim Raporu, belediyenin mali yönetimi ve idari işleyişine ilişkin dikkat çekici tespitleri ortaya koydu. Raporda, belediyenin gelir ve gider dengesinden muhasebe kayıtlarına, taşınmaz yönetiminden personel uygulamalarına kadar pek çok alanda eksiklik ve mevzuata aykırılık bulunduğu belirtildi.
Özellikle belediyenin bütçe gelirlerinin hedeflenen seviyenin oldukça altında kalması, binlerce işyerinden alınması gereken vergilere ilişkin mükellefiyetlerin oluşturulmaması ve kamu taşınmazlarının ihalesiz kullandırılması denetimin öne çıkan başlıkları arasında yer aldı.
1 MİLYAR 150 MİLYON TL GELİR HEDEFLENDİ, 589 MİLYON TL TAHSİL EDİLDİ
Sayıştay raporundaki verilere göre Selçuk Belediyesi, 2025 yılı için 1 milyar 270 milyon TL başlangıç gider bütçesi öngördü. Ancak yıl sonunda gerçekleşen bütçe gideri 822 milyon 431 bin 783 TL oldu.
Gelir tarafında ise hedeflerin oldukça gerisinde kalındı.
Belediyenin 1 milyar 150 milyon TL olarak öngördüğü bütçe gelirleri, yıl sonunda 589 milyon 618 bin 663 TL net tahsilatla sınırlı kaldı.
Böylece gelir bütçesinin yalnızca yaklaşık yüzde 51'i gerçekleşirken, gider gerçekleşme oranı yüzde 65 seviyesinde kaldı.
Gerçekleşen gelir ve giderler arasındaki fark yaklaşık 232 milyon 813 bin TL olarak hesaplandı.
Raporda, teşebbüs ve mülkiyet gelirlerinin önceki yıla göre yüzde 35 azalması da belediyenin gelir performansını olumsuz etkileyen unsurlar arasında gösterildi.
SELÇUK'TA 2 BİN 389 RUHSATSIZ İŞYERİ TESPİTİ
Sayıştay'ın en dikkat çekici tespitlerinden biri, belediyenin işyeri ruhsatlandırma ve vergi mükellefiyeti işlemlerinde ortaya çıktı.
Vergi dairesi kayıtlarıyla belediye kayıtlarının karşılaştırılması sonucunda binlerce işyerine ilişkin vergi mükellefiyetinin oluşturulmadığı belirlendi.
Denetim raporuna göre;
· 3 bin 283 işyerinin İlan ve Reklam Vergisi mükellefiyeti oluşturulmadı.
· 2 bin 389 işyerinin Çevre Temizlik Vergisi mükellefiyeti bulunmadı.
· 28 işletme için Eğlence Vergisi mükellefiyeti tesis edilmedi.
· 2 bin 389 işyerinin İşyeri Açma ve Çalışma Ruhsatı olmadan faaliyet gösterdiği tespit edildi.
Söz konusu bulgular, belediyenin hem ruhsat denetimlerinde hem de yerel vergi gelirlerinin takibinde önemli eksiklikler bulunduğunu ortaya koydu.
Ruhsatsız işyerleri ve eksik vergi mükellefiyetlerinin belediyenin gelir kaybına ne ölçüde neden olduğuna ilişkin toplam tutar ise aktarılan rapor özetinde yer almadı.
126 BELEDİYE TAŞINMAZI İHALESİZ KULLANDIRILDI
Sayıştay denetçilerinin dikkat çektiği bir diğer konu, belediyeye ait taşınmazların kullanım yöntemi oldu.
Raporda, belediyenin mülkiyetinde veya tasarrufunda bulunan 126 taşınmazın ihale yoluyla kiralanması yerine, işgalcilerden ecrimisil alınarak kullandırılmaya devam edildiği tespit edildi.
Ecrimisilin hukuken bir kira bedeli olmadığına dikkat çekilen denetimde, bu yöntemin sürekli bir kiralama uygulamasına dönüştürülmesinin mevzuata aykırı olduğu belirtildi.
Sayıştay'ın değerlendirmesi, belediye taşınmazlarının rekabete açık ihale yöntemleriyle değerlendirilmesi gerektiğini yeniden gündeme getirdi.
DOĞRUDAN TEMİNDE 19 MİLYONLUK SINIRA KARŞI 63,3 MİLYON TL HARCAMA
Belediyenin mal alımlarında uyguladığı doğrudan temin yöntemi de Sayıştay denetimine takıldı.
Rapora göre, Kamu İhale Kurumunun uygun görüşü alınmadan doğrudan temin kapsamında yapılabilecek alımlara ilişkin yüzde 10'luk sınır aşıldı.
Yaklaşık 19 milyon TL olarak hesaplanan sınıra karşılık 63,3 milyon TL tutarında harcama gerçekleştirildiği belirlendi.
Bunun yanı sıra Yönetim Bilgi Sistemi ve temizlik malzemesi alımlarında, açık ihale yöntemiyle gerçekleştirilmesi gereken ihtiyaçların kısımlara bölünerek doğrudan temin yoluyla karşılandığı tespit edildi.
Sayıştay, kamu alımlarında rekabet, saydamlık ve eşit muamele ilkelerine uygun hareket edilmesi gerektiğine işaret etti.
SAHİPSİZ HAYVANLARA AYRILAN KAYNAKTAN CEP TELEFONU ALIMI
Raporda dikkat çeken bir başka bulgu, sahipsiz hayvanların korunması ve bakımı için ayrılan bütçe kaynaklarının kullanımıyla ilgili oldu.
5199 sayılı Hayvanları Koruma Kanunu kapsamında belediyenin sahipsiz köpeklerin toplanması ve bakımevinde barındırılmasına ilişkin yükümlülüklerini yeterince yerine getirmediği belirtildi.
Denetimde, hayvan bakımevi kapasitesinin yetersiz olduğu ve sahipsiz hayvanlara yönelik hizmetler için ayrılan kaynakların cep telefonu alımı gibi farklı amaçlarla kullanıldığı tespit edildi.
Bu bulgu, belediyenin hem hayvan refahına ilişkin sorumlulukları hem de tahsis edilen kamu kaynaklarının amacına uygun kullanılması bakımından dikkat çekti.
OTOPARK GELİRLERİNDEN 6,9 MİLYON TL CARİ HARCAMALARDA KULLANILDI
Sayıştay, otopark gelirlerinin kullanımında da mevzuata aykırı işlem yapıldığını belirledi.
Raporda, otopark hesabında bulunan yaklaşık 6,9 milyon TL'nin ortak havuz hesabına aktarılarak belediyenin cari harcamalarında kullanıldığı ifade edildi.
Mevzuat gereği belirli amaçlar için ayrılması gereken otopark gelirlerinin farklı giderlerde kullanılmasının, kaynakların tahsis amacına aykırılık oluşturduğu kaydedildi.
Ayrıca haczedilemeyen belediye gelirlerinin ayrı banka hesaplarında tutulması gerekirken ortak havuz hesabında izlendiği de denetim bulguları arasında yer aldı.
DERNEK, VAKIF, SPOR KULÜBÜ VE SENDİKALARA TAŞINMAZ TAHSİSİ
Belediyeye ait bina, büfe, kort ve çeşitli tesislerin dernek, vakıf, spor kulübü ve sendikalara tahsis edilmesi de Sayıştay raporunda mevzuata aykırı uygulamalar arasında gösterildi.
Denetçiler, kamu kurumu niteliğinde bulunmayan kuruluşlara yapılan söz konusu taşınmaz tahsislerinin Sayıştay İçtihadı Birleştirme Kararı'na uygun olmadığını belirtti.
Bu tespit, belediyeye ait taşınmazların hangi kuruluşlara, hangi koşullarla ve ne kadar süreyle kullandırıldığı sorularını gündeme taşıdı.
17 İŞÇİNİN 921 GÜNLÜK KULLANILMAYAN İZNİ BULUNUYOR
Belediyenin personel yönetiminde de mali risk oluşturabilecek uygulamalar tespit edildi.
Sayıştay raporuna göre, belediye bünyesindeki 17 kadrolu işçinin toplam 921 günlük kullanılmamış yıllık izni bulunuyor.
Denetçiler, yıllık izinlerin zamanında kullandırılmamasının, iş sözleşmelerinin sona ermesi durumunda son ücret üzerinden yapılacak ödemeler nedeniyle belediyeye ilave mali yük getirebileceğine dikkat çekti.
BELEDİYE KREŞİNİN 1,78 MİLYON TL'LİK GİDERİ BÜTÇEDEN KARŞILANDI
Sayıştay'ın bir diğer tespiti, belediyeye ait çocuk gündüz bakımevinin finansmanına ilişkin oldu.
Raporda, kreş hizmetinden yararlananlardan ücret alınmadığı, buna karşılık tesisin yaklaşık 1 milyon 780 bin TL tutarındaki giderlerinin tamamının belediye bütçesinden karşılandığı belirtildi.
Denetçiler, bu uygulamanın ilgili sosyal tesis mevzuatına uygun olmadığını değerlendirdi.
SENDİKA SÖZLEŞMESİNDE MEVZUAT DIŞI HÜKÜMLER
Selçuk Belediyesi ile yetkili sendika TÜM BEL-SEN arasında imzalanan Sosyal Denge Tazminatı sözleşmesi de denetim konusu oldu.
Raporda sözleşmeye, sosyal denge tazminatının yasal kapsamını aşan hükümler eklendiği tespit edildi.
Ücretsiz kreş ve sosyal tesis kullanımı, arsa teminine yönelik yardımlar ve belirli özel günlerde ilave izin hakları gibi düzenlemelerin mevzuata uygun olmadığı belirtildi.
YATIRIM HARCAMALARI MUHASEBE KAYITLARINA DOĞRU YANSITILMADI
Sayıştay, belediyenin mali tablolarını doğrudan etkileyen muhasebe hatalarına da geniş yer verdi.
Denetimde, yaklaşık 20,3 milyon TL tutarındaki yol yapımı ve benzeri yatırım harcamalarının ilgili yatırım hesabına kaydedilmeden doğrudan giderleştirildiği belirlendi.
Ayrıca 597 bin TL tutarındaki yazılım alımlarının maddi olmayan duran varlıklar arasında izlenmesi gerekirken gider hesaplarına aktarıldığı tespit edildi.
Yol bakım ve onarım çalışmaları kapsamında yapılan yaklaşık 1,56 milyon TL tutarındaki değer artırıcı harcamanın da ilgili varlıkların kayıtlı değerine eklenmediği belirtildi.
Belediyeye ait binalar, tesisler ve makinelerin amortisman kayıtlarında eksiklikler ve hatalar bulunduğu, bazı varlıklara amortisman ayrılmadığı, bazılarında ise kayıtlı değerin üzerinde amortisman hesaplandığı kaydedildi.
2,53 MİLYON TL'LİK KALKINMA AJANSI PAYI ZAMANINDA ÖDENMEDİ
Sayıştay raporunda belediyenin diğer kamu kurumlarına aktarması gereken paylarla ilgili eksikliklere de yer verildi.
İzmir Kalkınma Ajansına ödenmesi gereken yaklaşık 2 milyon 530 bin TL tutarındaki payın yasal süresi içerisinde ödenmediği belirtildi.
Ayrıca emlak vergisi gecikme faizleri üzerinden hesaplanan yaklaşık 219 bin TL tutarındaki Kültür Varlıklarını Koruma Payı faizinin ilgili kuruma aktarılmadığı ve belediye bütçesine gelir kaydedildiği tespit edildi.
ESKİ BORÇLAR DURURKEN YENİ ALACAKLILARA ÖDEME YAPILDI
Denetçiler, belediyenin bütçe emanetine alınan borçların ödenmesinde mevzuatta öngörülen sıraya uymadığını da belirledi.
Raporda, önceki tarihlerde kaydedilmiş borçlar bulunmasına rağmen daha sonra oluşan bazı borçların ödendiği belirtildi.
Bu uygulamanın, kamu borçlarının ödenmesinde gözetilmesi gereken kayıt ve öncelik sırasına aykırı olduğu ifade edildi.
TASARRUF TEDBİRLERİNE AYKIRI FESTİVAL, YEMEK VE HEDİYE HARCAMALARI
Kamuda tasarruf tedbirlerine ilişkin düzenlemeler de Selçuk Belediyesi denetiminde gündeme geldi.
Sayıştay, belediye tarafından festival, kutlama, yemek ve hediye gibi kalemlerde yapılan bazı harcamaların Tasarruf Tedbirleri Genelgesi'ne aykırı olduğunu tespit etti.
Söz konusu harcamaların hangi organizasyonlarda gerçekleştirildiği ve toplam tutarlarına ilişkin ayrıntılar ise aktarılan rapor özetinde belirtilmedi.
BELEDİYE ŞİRKETİNE İLİŞKİN MALİ UYARILAR
Raporda belediye şirketiyle ilgili muhasebe ve ödeme işlemlerinde de eksiklikler bulunduğu kaydedildi.
Belediye iştiraklerinin sermaye hesaplarında enflasyon düzeltmesi kayıtlarının yapılmadığı, belediye şirketine ait personel hakedişlerinde SGK primi ve vergi yükümlülüklerinin eksik karşılanması nedeniyle şirketin faiz yüküyle karşı karşıya bırakıldığı belirtildi.
Bunun yanı sıra belediye şirketine devredilen taşınmazlara ilişkin intifa haklarının muhasebe kayıtlarında ilgili hesaplarda izlenmediği tespit edildi.
İÇ DENETİM VE MALİ KONTROL SİSTEMİ YETERSİZ BULUNDU
Sayıştay, belediyenin iç kontrol mekanizmalarını da değerlendirdi.
Denetimde, kurumsal risklerin yeterince belirlenmediği, ön mali kontrol işlemlerinin ilgili yönetmelik standartlarında yürütülmediği ve kurum bünyesinde İç Denetim Birimi bulunmadığı belirtildi.
Bu eksikliklerin, kamu kaynaklarının etkin kullanılması ve mali işlemlerin denetlenmesi açısından risk oluşturduğu ifade edildi.
SAYIŞTAY'DAN SELÇUK BELEDİYESİ'NE MEVZUATA UYUM UYARISI
Selçuk Belediyesi'nin 2025 yılı mali işlemlerini inceleyen Sayıştay, belediyenin gelir toplama kapasitesinden taşınmaz yönetimine, ihale uygulamalarından muhasebe kayıtlarına kadar birçok alanda düzeltici işlem yapılması gerektiğini ortaya koydu.
Özellikle 232,8 milyon TL'lik bütçe açığı, 2 bin 389 ruhsatsız işyeri, vergi mükellefiyeti oluşturulmayan binlerce işletme, ihalesiz kullandırılan 126 taşınmaz ve doğrudan temin sınırının aşılması, raporun öne çıkan tespitleri oldu.
Denetim bulguları, belediyenin yalnızca harcama süreçlerinde değil, gelir kaynaklarının tespiti ve tahsilatında da önemli eksiklikler bulunduğuna işaret etti.
Sayıştay, tespit edilen aykırılıkların giderilmesi, muhasebe kayıtlarının düzeltilmesi, kamu kaynaklarının mevzuata uygun kullanılması ve mali kontrol mekanizmalarının güçlendirilmesi gerektiğini vurguladı.
Selçuk Belediyesi yönetiminin raporda yer alan bulgulara karşı hangi düzeltici adımları atacağı ve eksik tahsilatların ne ölçüde giderileceği ise önümüzdeki süreçte takip edilecek başlıklar arasında bulunuyor.